


Allianz Reiseversicherung Leistungen: was ist abgedeckt? Im Test
Wer eine Reise bucht, denkt oft zuerst an Flug, Hotel und Ausflüge – und erst im zweiten Schritt an den Versicherungsschutz. Dabei kann genau dieser Schutz im Ernstfall über Tausende Euro entscheiden. Die Allianz Reiseversicherung Leistungen gehören zu den meistgesuchten Angeboten auf dem deutschen Markt, und das aus gutem Grund: Allianz Travel zählt zu den etabliertesten Anbietern für Reiseversicherungen in der DACH-Region.
Doch was genau ist im Leistungsumfang enthalten – und wo liegen die Grenzen? Ob Reiserücktritt, Auslandskrankenversicherung oder Gepäckschutz: Die einzelnen Tarife unterscheiden sich teils erheblich in ihren Bedingungen. Wir bei Reiseexperten.com begleiten seit über 30 Jahren Reisende bei der Buchung ihrer Urlaube und wissen aus Erfahrung, wie oft Unsicherheit beim Thema Versicherungsschutz herrscht. Gerade wer über uns eine Pauschalreise, einen Flug oder eine Kreuzfahrt bucht, steht früher oder später vor der Frage: Welche Versicherung passt zu meiner Reise?
In diesem Artikel schlüsseln wir die einzelnen Leistungen der Allianz Reiseversicherung transparent auf, prüfen die Versicherungsbedingungen (AVB) im Detail und ordnen ein, für wen sich welcher Tarif lohnt. So können Sie vor dem Abschluss eine fundierte Entscheidung treffen – ohne Kleingedrucktes übersehen zu müssen.
Warum die Leistungen vor dem Abschluss zählen
Viele Reisende wählen ihre Versicherung nach Preis oder Markenbekanntheit aus – und lesen die genauen Bedingungen erst, wenn der Ernstfall eingetreten ist. Das ist problematisch, denn Reiseversicherungen unterscheiden sich nicht nur im Preis, sondern vor allem in dem, was sie tatsächlich abdecken. Wer die Allianz Reiseversicherung Leistungen pauschal mit anderen Angeboten gleichsetzt, ohne ins Kleingedruckte zu schauen, riskiert im Schadensfall eine böse Überraschung.
Der Preis allein sagt wenig aus
Ein günstiger Tarif klingt verlockend, kann aber bedeuten, dass bestimmte Risiken gar nicht oder nur in sehr begrenztem Umfang abgesichert sind. Entscheidend ist nicht, wie viel du für eine Versicherung zahlst, sondern was genau im Leistungsumfang steht. Ein Tarif, der den Reiserücktritt abdeckt, muss das nicht automatisch für alle Gründe tun – oft sind nur bestimmte, abschließend aufgezählte Ereignisse versichert.
Wer nicht weiß, was sein Tarif ausschließt, zählt oft auf Schutz, der in der Praxis gar nicht existiert.
Außerdem enthält jede Versicherung sogenannte Selbstbehalte, Wartezeiten und Meldefristen. Wenn du diese Fristen nicht kennst oder nicht einhältst, kann die Versicherung die Leistung verweigern, selbst wenn der Schaden grundsätzlich abgedeckt wäre.
Was passiert, wenn du die Bedingungen nicht kennst?
Im besten Fall verlierst du nur Geld: Du hast für einen Schutz bezahlt, der im konkreten Fall nicht greift. Im schlimmsten Fall stehst du im Ausland vor einem medizinischen Notfall und stellst fest, dass dein Tarif keinen Rücktransport nach Deutschland einschließt oder dass die Kostenübernahme an einer formalen Bedingung scheitert.
Konkrete Beispiele machen das deutlich:
- Erkrankung vor Reiseantritt: Wenn du eine Vorerkrankung hast und dir nicht sicher bist, ob diese bei einer Reiserücktrittsversicherung relevant ist, kann ein fehlender Zusatzbaustein dazu führen, dass du auf den Stornokosten sitzt.
- Verspätetes Gepäck: Viele Reisende gehen davon aus, ihr Gepäckschutz decke auch Verspätungen ab. Das ist aber nicht in jedem Tarif der Fall.
- Sportliche Aktivitäten im Urlaub: Bestimmte Aktivitäten wie Tauchen, Klettern oder Skifahren abseits markierter Pisten sind häufig vom Standardschutz ausgenommen und erfordern spezielle Zusatzvereinbarungen.
Vertragsabschluss und Zeitpunkt: beides entscheidet
Reiseversicherungen greifen in vielen Fällen nur dann, wenn du sie innerhalb eines bestimmten Zeitraums nach der Buchung abschließt. Bei der Reiserücktrittsversicherung gilt das besonders strikt: Wer zu lange wartet, verliert oft den Anspruch auf Versicherungsschutz für bereits bekannte Ereignisse.
Außerdem solltest du den geplanten Reisezeitraum und die Reiseart bei der Wahl des Tarifs berücksichtigen. Eine Jahresreiseversicherung lohnt sich für häufige Reisende, während eine Einzelreiseversicherung bei einer geplanten Fernreise die kostengünstigere Wahl sein kann. Wer diese Abwägung vor dem Abschluss nicht trifft, zahlt entweder zu viel oder ist nicht ausreichend geschützt.
Tarife und Bausteine im Überblick
Die Allianz Travel bietet keine Einheitslösung, sondern ein modulares System aus verschiedenen Versicherungsbausteinen. Du kannst einzelne Tarife gezielt abschließen oder direkt auf ein Kombiprodukt zurückgreifen, das mehrere Risiken in einem einzigen Vertrag bündelt. Welche Option für dich sinnvoll ist, hängt von der Reiseart, der Reisedauer und deinem persönlichen Absicherungsbedarf ab.
Die wichtigsten Produktlinien im Überblick
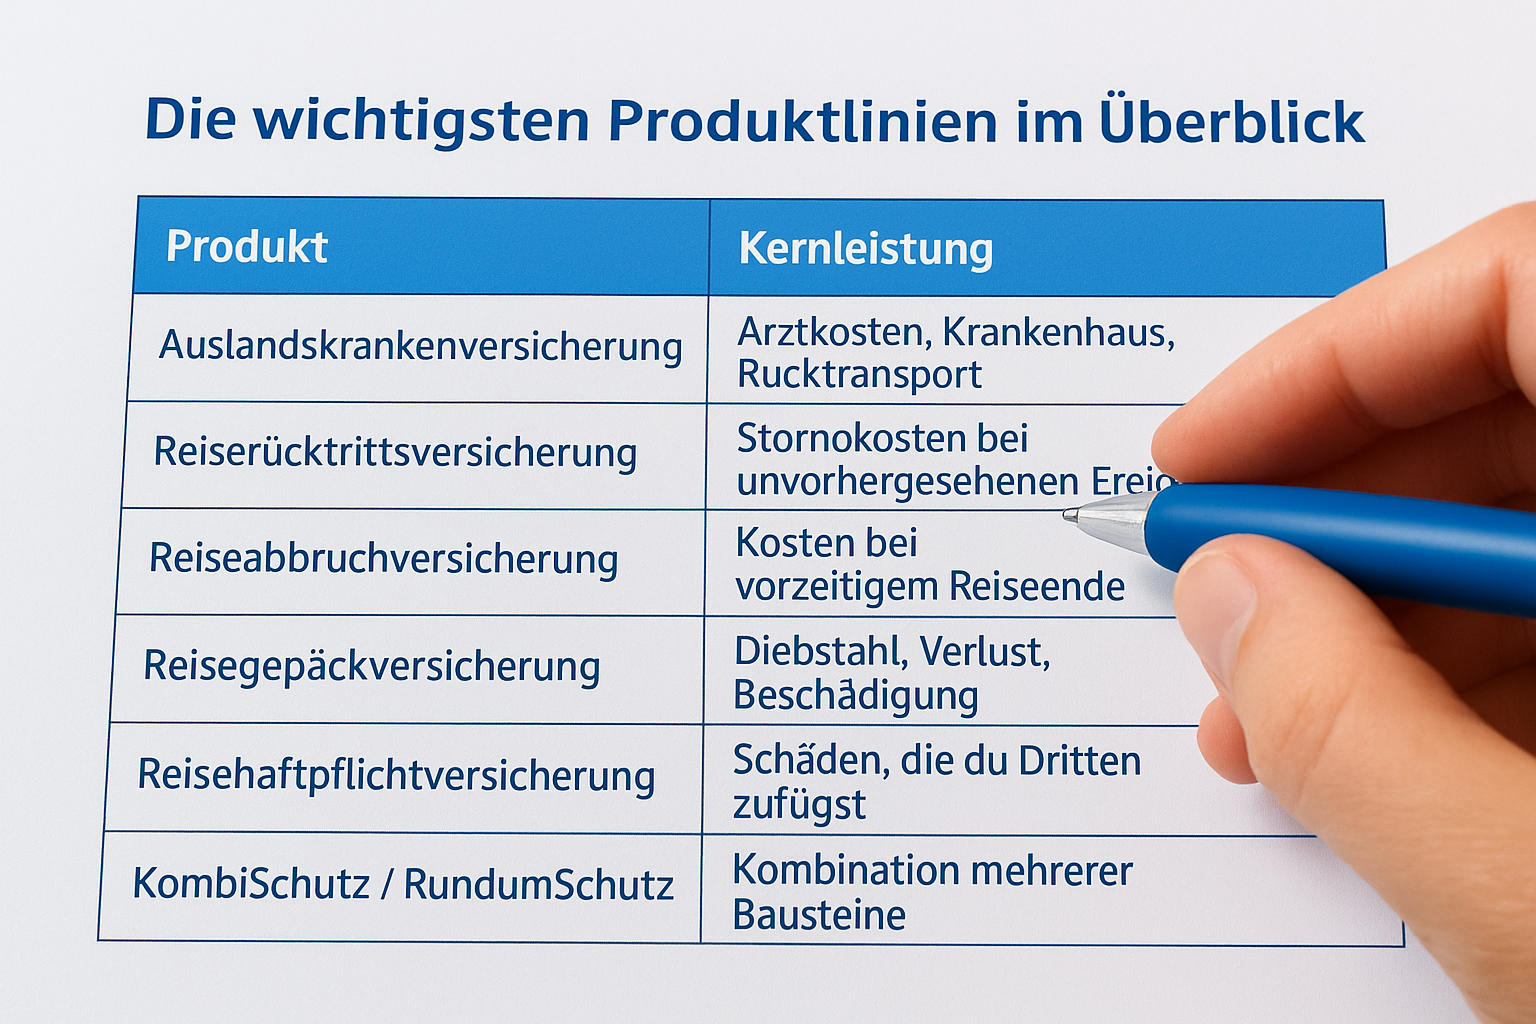
Allianz Travel gliedert sein Angebot in mehrere Kernprodukte. Die bekanntesten und meistgebuchten Tarife lassen sich grob in folgende Kategorien einteilen:
| Produkt | Kernleistung |
|---|---|
| Auslandskrankenversicherung | Arztkosten, Krankenhaus, Rücktransport |
| Reiserücktrittsversicherung | Stornokosten bei unvorhergesehenen Ereignissen |
| Reiseabbruchversicherung | Kosten bei vorzeitigem Reiseende |
| Reisegepäckversicherung | Diebstahl, Verlust, Beschädigung |
| Reisehaftpflichtversicherung | Schäden, die du Dritten zufügst |
| KombiSchutz / RundumSchutz | Kombination mehrerer Bausteine |
Diese Tabelle macht deutlich: Die Allianz Reiseversicherung Leistungen sind kein starres Produkt, sondern ein flexibles Baukastensystem, das du je nach Reise und Risikobereitschaft individuell zusammenstellen kannst.
Einzeln oder kombiniert abschließen?
Wer nur einmal pro Jahr verreist und hauptsächlich das Risiko eines Reiserücktritts absichern möchte, fährt mit einem gezielten Einzelbaustein häufig günstiger. Vielreisende oder Familien mit mehreren geplanten Reisen pro Jahr profitieren dagegen von einem Jahres-Kombipaket, das alle relevanten Risiken auf einmal abdeckt und in der Summe deutlich wirtschaftlicher ausfällt als mehrere Einzelpolicen.
Je mehr Reisen du pro Jahr buchst, desto stärker lohnt sich ein Jahresschutz im Vergleich zu mehreren Einzelversicherungen.
Außerdem spielt die Art der Reise eine entscheidende Rolle bei der Tarifwahl. Wer eine Pauschalreise bucht, hat durch den Reiseveranstalter oft bereits eine Grundabsicherung, doch diese deckt selten alle Risiken vollständig ab. Prüfe deshalb genau, welche zusätzlichen Bausteine du tatsächlich brauchst, bevor du vorschnell ein Kombiprodukt abschließt.
Auslandskrankenversicherung, Rücktransport, Assistance
Die Auslandskrankenversicherung ist für die meisten Reisenden der wichtigste Baustein innerhalb der Allianz Reiseversicherung Leistungen. Die gesetzliche Krankenversicherung in Deutschland zahlt im Ausland oft nur einen Bruchteil der tatsächlichen Kosten oder gar nichts, je nach Reiseziel. Wer ohne zusätzlichen Schutz ins Ausland fährt, trägt das volle finanzielle Risiko selbst.
Was die Auslandskrankenversicherung konkret abdeckt
Der Tarif übernimmt in der Regel die Kosten für ambulante und stationäre Behandlungen, die im Ausland aufgrund einer akut aufgetretenen Erkrankung oder eines Unfalls entstehen. Das umfasst Arztbesuche, Medikamente, Krankenhausaufenthalte und notwendige Operationen. Voraussetzung ist immer, dass die Erkrankung oder Verletzung während der Reise neu aufgetreten ist und nicht auf eine bekannte Vorerkrankung zurückzuführen ist, die bereits vor Reiseantritt behandelt wurde.
Folgende Leistungen gehören typischerweise zum Umfang:
- Ambulante Behandlungen durch zugelassene Ärzte im Ausland
- Stationäre Krankenhausbehandlungen
- Verordnete Medikamente und Verbandsmittel
- Zahnschmerzbehandlungen bis zu einem festgelegten Höchstbetrag
- Medizinisch notwendige Rücktransporte nach Deutschland
Ohne Auslandskrankenversicherung kann ein einziger Notfall im außereuropäischen Ausland schnell fünfstellige Kosten verursachen, die du vollständig selbst trägst.
Rücktransport und Assistance-Leistungen
Der medizinisch notwendige Rücktransport nach Deutschland ist eine der kritischsten Leistungen, die du im Ernstfall benötigst. Allianz Travel organisiert in diesem Fall nicht nur die Logistik, sondern übernimmt auch die vollständigen Transportkosten, sofern der Rücktransport medizinisch angeordnet und dokumentiert ist. Das schließt in schweren Fällen auch einen Krankenrücktransport per Ambulanzflugzeug ein.
Die Assistance-Leistungen gehen über den reinen Kostenschutz hinaus. Sie umfassen eine 24-Stunden-Notfallhotline, über die du rund um die Uhr Hilfe anfordern kannst, sowie die Organisation von Ersatzunterkünften oder die Unterstützung bei der Suche nach geeigneten Ärzten vor Ort. Diese organisatorische Unterstützung ist besonders in Ländern mit schwer zugänglichen medizinischen Strukturen wertvoll, wo du allein kaum weißt, an wen du dich wenden sollst.
Reiserücktritt und Reiseabbruch: was ist abgedeckt?
Zu den gefragtesten Allianz Reiseversicherung Leistungen zählen Reiserücktritt und Reiseabbruch. Beide Bausteine klingen ähnlich, funktionieren aber grundlegend verschieden: Beim Reiserücktritt tritt du vor Reiseantritt zurück, beim Reiseabbruch beendest du eine bereits begonnene Reise vorzeitig. Beide Szenarien können erhebliche Kosten verursachen, die du ohne entsprechenden Schutz vollständig selbst trägst.
Welche Gründe gelten als versichert?
Die Reiserücktrittsversicherung deckt keine beliebigen Gründe, sondern nur solche, die im Versicherungsvertrag ausdrücklich aufgeführt sind. Typische anerkannte Gründe sind unerwartete schwere Erkrankungen, Unfälle, Tod eines nahen Angehörigen oder erhebliche Schäden am Eigentum durch Einbruch oder Naturereignisse. Wichtig: Die Erkrankung muss nach der Buchung und vor Reiseantritt neu aufgetreten sein, damit sie als Rücktrittsgrund anerkannt wird.
Folgende Ereignisse gehören üblicherweise zu den abgedeckten Rücktrittsgründen:
- Akute schwere Erkrankung oder Unfall der versicherten Person
- Tod, schwere Erkrankung oder Unfall eines nahen Angehörigen
- Unerwartete Kündigung des Arbeitsplatzes
- Erheblicher Schaden am Eigenheim durch Feuer, Einbruch oder Naturereignisse
- Schwangerschaft, die nach der Buchung festgestellt wurde
Wer einen Rücktrittsgrund anmelden möchte, muss das unverzüglich nach Bekanntwerden des Ereignisses bei der Allianz tun, sonst droht der Verlust des Leistungsanspruchs.
Was beim Reiseabbruch anders ist
Der Reiseabbruch greift, wenn du deine Reise vorzeitig abbrechen musst, weil ein versichertes Ereignis während des Urlaubs eintritt. Das kann eine eigene schwere Erkrankung sein, aber auch ein Notfall in der Familie, der deine sofortige Rückkehr erfordert. Die Versicherung übernimmt in diesem Fall die Mehrkosten für die Rückreise sowie den anteiligen Verlust bereits bezahlter Reiseleistungen, die du nicht mehr nutzen konntest.
Beachte dabei, dass du auch hier alle Belege und ärztlichen Nachweise sorgfältig aufbewahrst, da die Allianz diese Dokumente bei der Schadensregulierung zwingend anfordert. Fehlende Nachweise sind einer der häufigsten Gründe, warum berechtigte Ansprüche zunächst abgelehnt oder verzögert werden.
Gepäck, Reisehaftpflicht und weitere Extras
Neben den großen Bausteinen gehören auch Reisegepäckschutz und Reisehaftpflicht zu den relevanten Allianz Reiseversicherung Leistungen, die viele Reisende erst dann vermissen, wenn ein konkreter Schaden eingetreten ist. Diese Zusatzbausteine erscheinen auf den ersten Blick nebensächlich, können aber im Ernstfall erheblichen finanziellen Aufwand ersparen.
Reisegepäckversicherung: was ist wirklich abgedeckt?
Die Reisegepäckversicherung greift, wenn dein Gepäck gestohlen, verloren oder beschädigt wird. Dabei spielt es keine Rolle, ob der Schaden am Flughafen, im Hotel oder unterwegs entsteht. Du erhältst eine Entschädigung auf Basis des Zeitwerts der betroffenen Gegenstände, nicht des Neuwerts. Das bedeutet, ältere Gegenstände werden mit einem Abschlag für Abnutzung bewertet, was die tatsächliche Auszahlung unter Umständen deutlich reduziert.
Hochwertige Einzelgegenstände wie Kameras oder Laptops sind oft nur bis zu einem festgelegten Höchstbetrag abgesichert, unabhängig vom tatsächlichen Wert.
Außerdem gilt: Bargeld, Ausweisdokumente und Wertsachen in unbeaufsichtigtem Gepäck sind häufig vom Schutz ausgenommen. Du musst außerdem nachweisen können, dass du den Schaden unverzüglich gemeldet hast, zum Beispiel durch ein offizielles Schadenprotokoll der Fluggesellschaft oder einer Polizeibehörde vor Ort.
Reisehaftpflicht und optionale Zusatzbausteine
Die Reisehaftpflichtversicherung schützt dich, wenn du Dritten gegenüber einen Schaden verursachst, also zum Beispiel versehentlich eine Sehenswürdigkeit beschädigst oder jemanden verletzt. Deine private Haftpflichtversicherung in Deutschland schließt solche Schäden im Ausland zwar manchmal ein, aber nicht immer vollständig, weshalb dieser Baustein als gezielte Ergänzung sinnvoll sein kann.
Zu den weiteren optionalen Extras zählen Bausteine wie ein erweiterter Unfallschutz für den Urlaub oder spezielle Absicherungen für Reisen mit Sportprogramm. Diese Zusatzoptionen sind nicht in jedem Standardpaket enthalten, lassen sich aber gezielt hinzubuchen, wenn deine Reise besondere Risiken mit sich bringt. Prüfe vor dem Abschluss genau, welche Extras du tatsächlich brauchst, um unnötige Kosten zu vermeiden.
Grenzen, Ausschlüsse und typische Stolperfallen
Selbst wer die Allianz Reiseversicherung Leistungen sorgfältig vergleicht, stößt früher oder später auf einen Bereich, den viele Reisende unterschätzen: die Ausschlüsse und Grenzen des jeweiligen Tarifs. Kein Versicherungsprodukt deckt alle denkbaren Szenarien ab, und gerade die Bedingungen, unter denen ein Anspruch nicht anerkannt wird, sind entscheidend dafür, ob du im Ernstfall wirklich abgesichert bist.
Häufige Ausschlüsse, die du kennen solltest
Vorerkrankungen stellen den häufigsten Ausschlussgrund dar. Wenn du vor der Reise bereits eine bekannte Erkrankung hattest, die sich während des Urlaubs verschlechtert, übernimmt die Versicherung die Kosten in vielen Fällen nicht. Dasselbe gilt für selbst verschuldete Schäden unter Alkohol- oder Drogeneinfluss sowie für Schäden, die durch grob fahrlässiges Verhalten entstehen.
Lies vor dem Abschluss unbedingt die Allgemeinen Versicherungsbedingungen, denn Ausschlüsse stehen selten auf der Produktseite, sondern nur im Vertragstext.
Weitere typische Ausschlüsse umfassen:
- Reisen in Gebiete mit aktiver Reisewarnung des Auswärtigen Amtes
- Schäden durch Krieg, Terror oder politische Unruhen
- Verlust von Bargeld oder Dokumenten aus unbeaufsichtigtem Gepäck
- Aktivitäten mit erhöhtem Risikoniveau, zum Beispiel Extremsport ohne Zusatzbaustein
Fristen und Meldepflichten nicht unterschätzen
Neben den Ausschlüssen sind Meldefristen ein häufiger Stolperstein. Du musst einen Schaden in der Regel unverzüglich, also ohne schuldhaftes Zögern, bei der Allianz melden. Wer das versäumt, riskiert, dass der berechtigte Anspruch ganz oder teilweise abgelehnt wird, selbst wenn das eigentliche Ereignis grundsätzlich versichert wäre.
Außerdem verlangen die meisten Tarife schriftliche Nachweise: ärztliche Atteste, Polizeiberichte oder offizielle Protokolle der Fluggesellschaft. Wer diese Dokumente nicht zeitnah beschafft, hat später kaum Chancen, fehlende Belege nachzureichen. Bewahre deshalb alle relevanten Unterlagen von Anfang an sorgfältig auf und halte die Notfallnummer der Allianz Travel griffbereit, um im Schadensfall sofort handeln zu können.
So findest du den passenden Schutz für deine Reise
Den richtigen Versicherungsschutz zu finden bedeutet nicht, einfach das günstigste Angebot zu wählen. Du musst deine Reise konkret analysieren, bevor du eine Police abschließt. Reiseziel, Reisedauer, geplante Aktivitäten und dein persönlicher Gesundheitszustand sind die entscheidenden Faktoren, die bestimmen, welche Bausteine du tatsächlich brauchst.
Reiseart und Risikoprofil bestimmen
Bevor du eine der Allianz Reiseversicherung Leistungen buchst, solltest du dir einen klaren Überblick über dein persönliches Risikoprofil verschaffen. Wer eine kurze Städtereise innerhalb Europas plant, hat andere Anforderungen als jemand, der eine mehrwöchige Fernreise nach Asien oder Amerika unternimmt.
Folgende Fragen helfen dir bei der Einschätzung:
- Reiseziel: Gilt für das Land eine aktuelle Reisewarnung des Auswärtigen Amtes?
- Aktivitäten: Planst du Sport oder Outdoor-Aktivitäten mit erhöhtem Risiko?
- Gesundheit: Hast du bekannte Vorerkrankungen, die versicherungsrelevant sein könnten?
- Reisewert: Wie hoch sind die gebuchten Gesamtkosten, die du im Rücktrittsfall verlieren würdest?
Je genauer du dein Risikoprofil kennst, desto gezielter wählst du die passenden Bausteine aus, ohne für unnötigen Schutz zu bezahlen.
Einzelbausteine oder Jahresschutz abwägen
Wer einmal im Jahr verreist, fährt mit einer Einzelreiseversicherung in der Regel günstiger, weil du nur für den konkreten Reisezeitraum zahlst. Reist du dagegen mehrmals pro Jahr, lohnt sich ein Jahresschutz, der alle Reisen automatisch einschließt und in der Gesamtrechnung deutlich wirtschaftlicher ausfällt als mehrere Einzelpolicen.
Prüfe außerdem, ob du über deinen Arbeitgeber, deine Kreditkarte oder einen bestehenden Vertrag bereits Teilschutz genießt, bevor du Bausteine doppelt buchst. Einige Kreditkarten bieten zum Beispiel eine Auslandskrankenversicherung als Zusatzleistung, die du dann nicht separat abschließen musst. Doppelschutz kostet unnötig Geld, ohne dir im Schadensfall mehr zu bringen. Wenn du unsicher bist, welche Kombination für deine nächste Reise sinnvoll ist, hilft dir unser Team bei Reiseexperten.com persönlich und unverbindlich weiter.
Kurz zusammengefasst
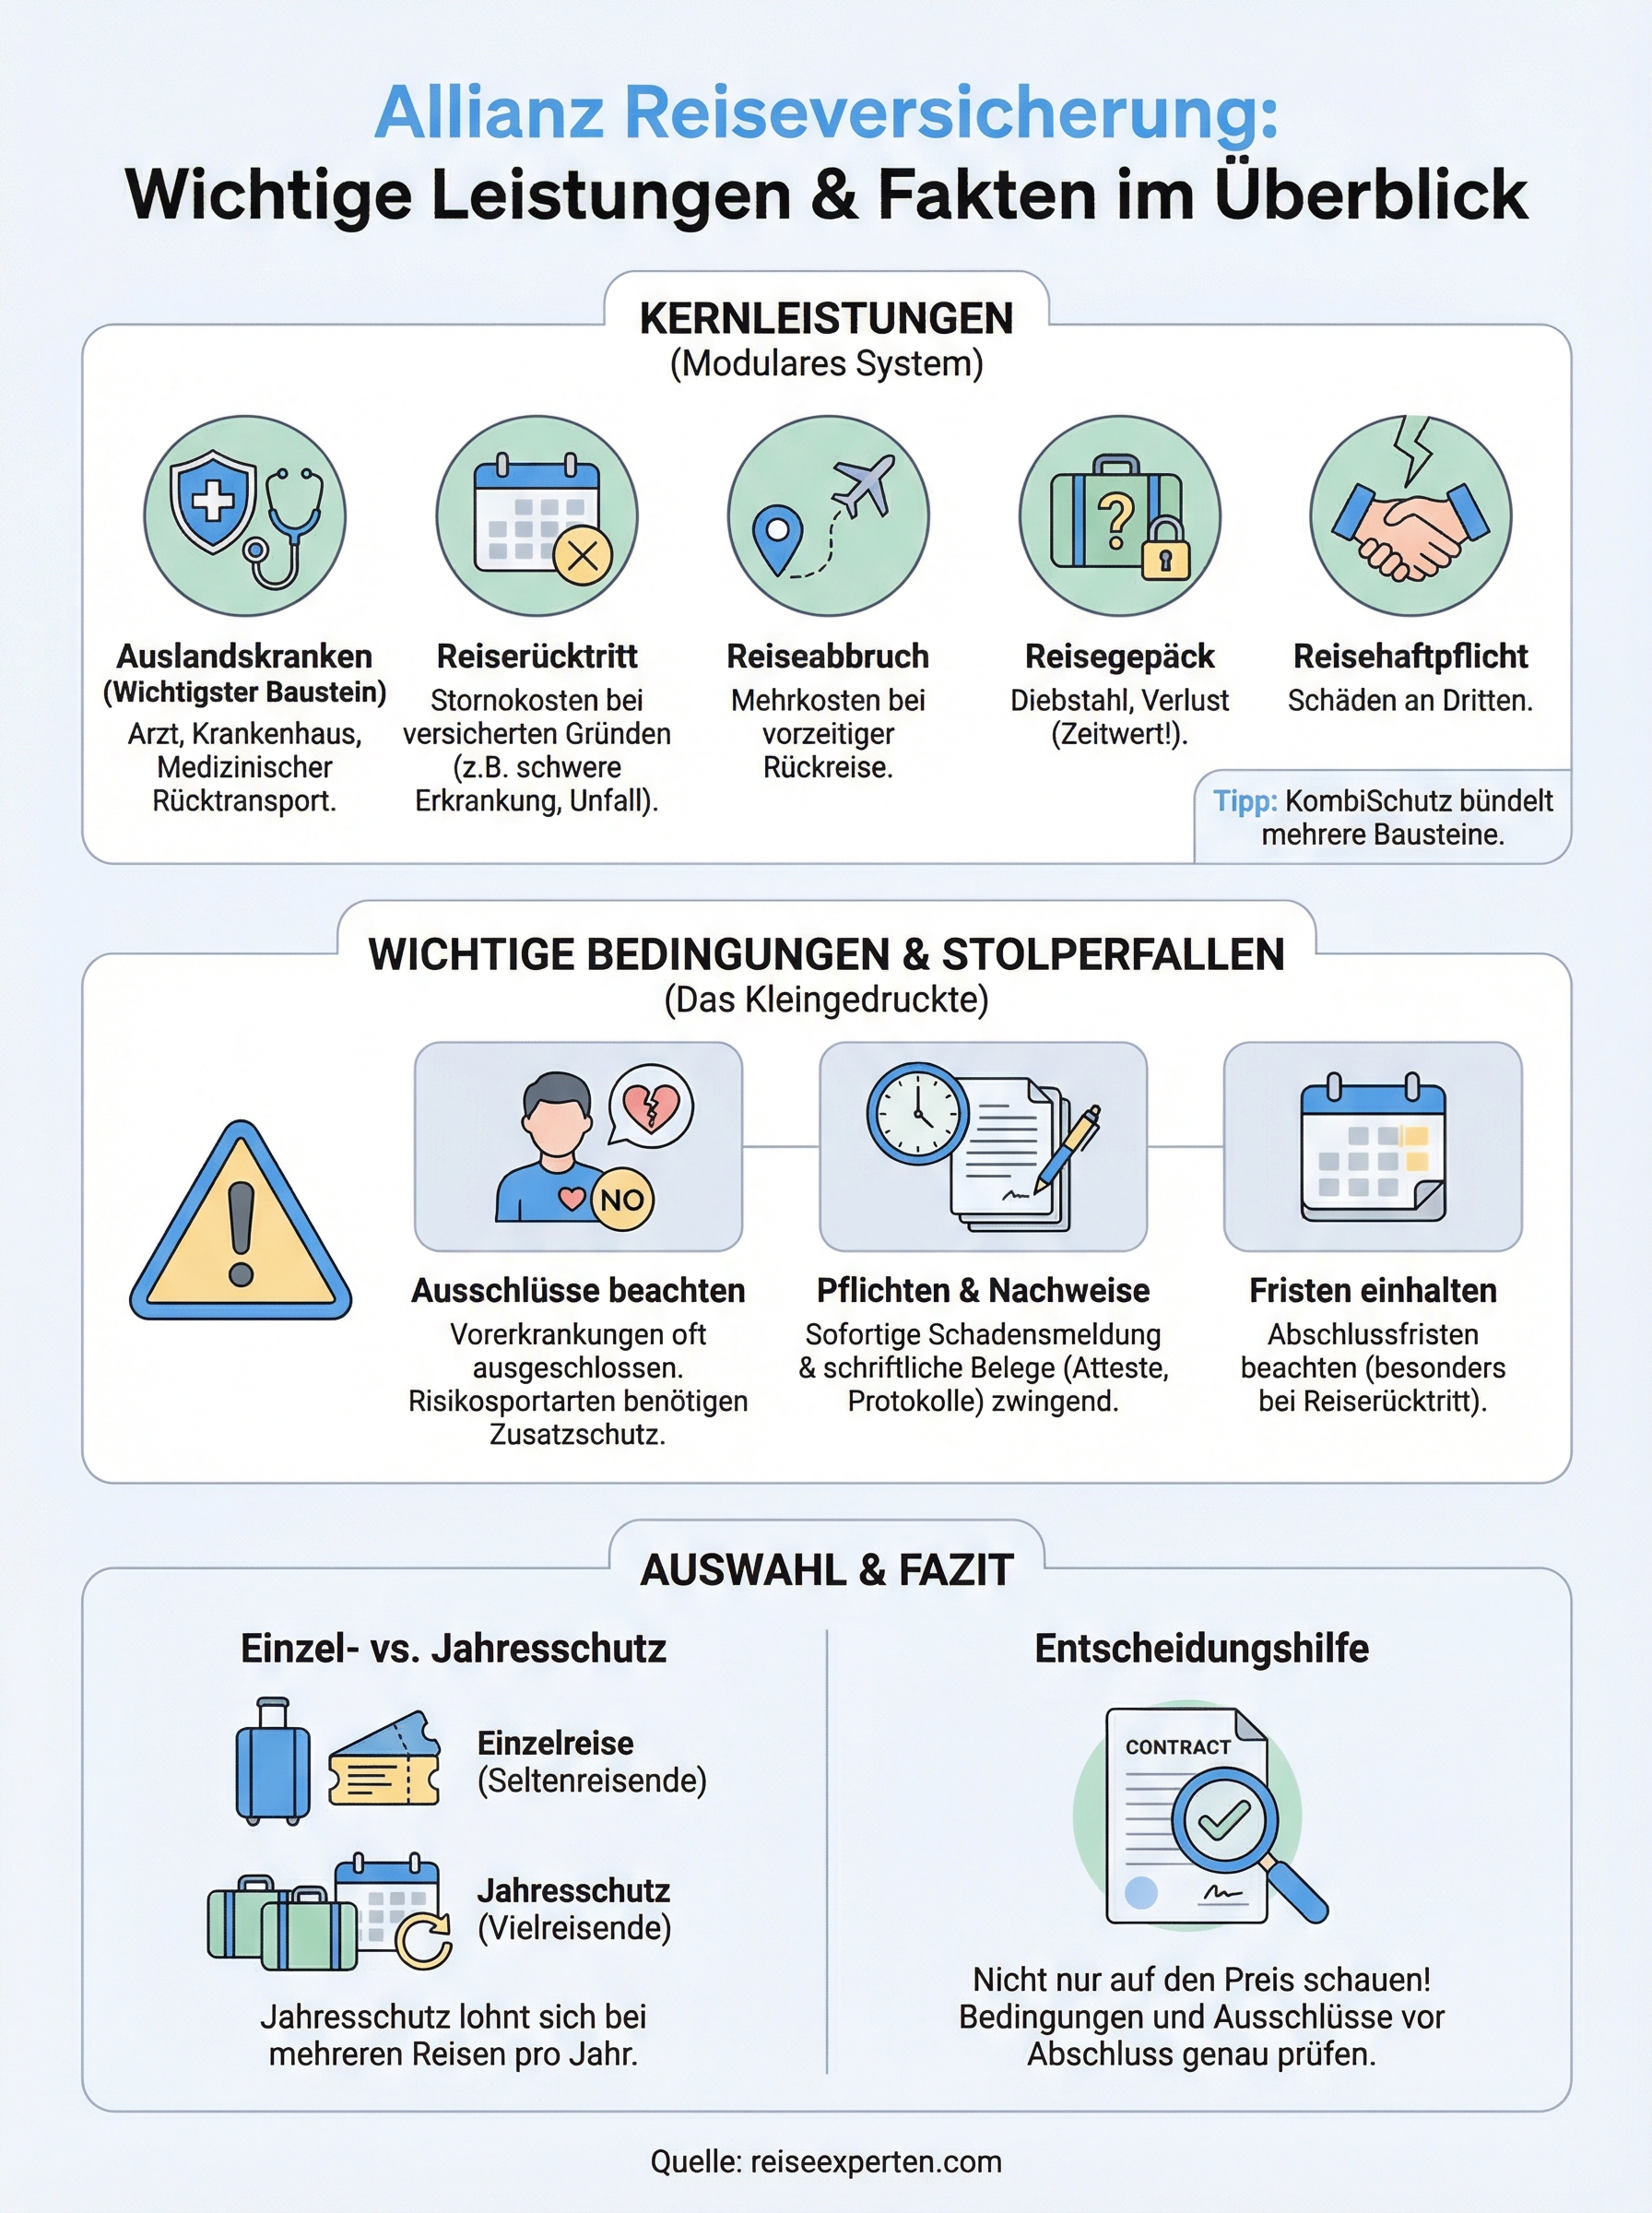
Die Allianz Reiseversicherung Leistungen decken ein breites Spektrum ab: von der Auslandskrankenversicherung mit Rücktransport über Reiserücktritt und Reiseabbruch bis hin zu Gepäck- und Haftpflichtschutz. Welche Bausteine du brauchst, hängt von deiner Reiseart, dem Reiseziel und deinem persönlichen Risikoprofil ab. Entscheidend ist nicht der Preis allein, sondern was der Tarif konkret abdeckt und unter welchen Bedingungen er greift.
Bevor du einen Vertrag abschließt, solltest du die Allgemeinen Versicherungsbedingungen sorgfältig lesen, Meldefristen kennen und Ausschlüsse wie Vorerkrankungen oder riskante Aktivitäten im Blick behalten. Wer das tut, trifft eine fundierte Entscheidung und vermeidet böse Überraschungen im Ernstfall. Ein Jahresschutz lohnt sich für Vielreisende, während eine Einzelversicherung bei geplanten Fernreisen oft die bessere Wahl ist.
Für deine nächste Reise findest du bei uns passende Angebote direkt zum Vergleichen: Jetzt Pauschalreise suchen. Falls du unsicher bist, welche Versicherungsbausteine zu deiner Buchung passen, stehen unsere Reiseberater persönlich und unverbindlich für dich bereit.
2026-04-10


