


Welche Reiseversicherung ist sinnvoll? 7 Policen im Check
Reisekrankenversicherung, Reiserücktritt, Gepäckversicherung – wer eine Reise bucht, wird schnell mit einem ganzen Bündel an Versicherungen konfrontiert. Doch welche Reiseversicherung ist sinnvoll, und welche kostet nur Geld, ohne echten Schutz zu bieten? Die Antwort hängt von der Art der Reise, dem Ziel und der persönlichen Situation ab. Klar ist: Nicht jede Police, die beim Buchungsprozess aufpoppt, verdient einen Haken.
Wir bei Reiseexperten.com begleiten seit über 30 Jahren Menschen bei der Planung und Buchung ihrer Reisen – von Pauschalurlauben über Kreuzfahrten bis hin zu individuellen Hotelaufenthalten. Dabei erreichen uns regelmäßig Fragen zum richtigen Versicherungsschutz. Genau deshalb haben wir sieben gängige Reiseversicherungen unter die Lupe genommen: Welche sind unverzichtbar, welche lohnen sich je nach Reiseart, und von welchen könnt ihr euch das Geld sparen?
1. Auslandsreisekrankenversicherung
Die Auslandsreisekrankenversicherung ist die wichtigste Reiseversicherung überhaupt und eine der wenigen, die für nahezu jeden Reisenden unverzichtbar ist. Wer fragt, welche Reiseversicherung sinnvoll ist, bekommt von erfahrenen Reiseberatern fast immer dieselbe klare Antwort: Diese Police steht ganz oben auf der Liste.
Was sie abdeckt
Die Auslandsreisekrankenversicherung übernimmt Kosten für medizinische Behandlungen, die im Ausland anfallen – und diese können schnell in die Zehntausende gehen. Konkret zahlt sie für Arztbesuche, Krankenhausaufenthalte, notwendige Operationen und medizinisch notwendige Rücktransporte in dein Heimatland. Viele Tarife decken zusätzlich Zahnarztkosten bei akuten Schmerzen ab.
Ein Rettungsflug aus den USA oder Südostasien kann 50.000 Euro oder mehr kosten – ohne diese Versicherung trägst du dieses Risiko vollständig selbst.
Wann sie sinnvoll ist
Diese Police ist für jeden Reisenden außerhalb Deutschlands sinnvoll, der nicht ohnehin über einen umfassenden Auslandsschutz verfügt. Innerhalb der EU gilt zwar die Europäische Krankenversicherungskarte (EHIC), sie deckt aber nur die Grundversorgung nach lokalem Standard und keinen medizinischen Rücktransport ab. Außerhalb der EU besteht ohne diese Versicherung faktisch keine ausreichende Absicherung.
Worauf du bei Bedingungen achten musst
Nicht jede Police leistet gleich viel. Achte darauf, dass die Versicherung weltweit gilt und keine langen Wartezeiten bei der Kostenübernahme vorschreibt. Besonders wichtig ist die Frage, ob Vorerkrankungen eingeschlossen sind: Viele günstige Tarife schließen akute Verschlechterungen bekannter Erkrankungen explizit aus. Prüfe außerdem, ob der Anbieter einen 24-Stunden-Notruf stellt, der im Ernstfall direkt die Kommunikation mit Kliniken und Rettungsdiensten übernimmt.
Typische Kosten und Spartipps
Eine Jahres-Auslandsreisekrankenversicherung für Einzelpersonen kostet im Durchschnitt zwischen 10 und 30 Euro pro Jahr, was angesichts des gebotenen Schutzes ein sehr günstiges Preis-Leistungs-Verhältnis darstellt. Familien- und Partnertarife bieten oft deutliche Preisnachlässe gegenüber Einzelpolicen. Vor dem Kauf lohnt sich ein Blick auf deine bestehenden Verträge: Manche Kreditkarten und Bankpakete enthalten bereits eine Auslandsreisekrankenversicherung, sodass du keine zusätzliche Police brauchst.
2. Reiserücktritt- und Reiseabbruchversicherung
Die Reiserücktrittsversicherung springt ein, wenn du eine gebuchte Reise vor dem Antritt stornieren musst. Die Reiseabbruchversicherung deckt den Fall ab, dass du deinen Urlaub vorzeitig beenden musst. Beide Policen lassen sich häufig als Kombitarif abschließen.
Was sie abdeckt
Diese Versicherung erstattet dir die Stornogebühren, die der Veranstalter oder das Hotel in Rechnung stellt. Viele Tarife übernehmen zusätzlich anfallende Mehrkosten für die ungeplante Heimreise, wenn du deinen Aufenthalt aufgrund eines Notfalls abbrichst.
Wann sie sinnvoll ist
Bei teuren Reisen und langen Vorausbuchungszeiten lohnt sich diese Absicherung fast immer. Wer sich fragt, welche Reiseversicherung sinnvoll ist, sollte den Gesamtreisepreis als Orientierung nehmen: Je höher die möglichen Stornokosten, desto größer der Nutzen der Police. Für eine kurzfristig gebuchte Städtereise mit kostenlosem Stornierungsrecht brauchst du sie hingegen nicht unbedingt.
Eine Reiserücktrittsversicherung zahlt ausschließlich bei vertraglich definierten Gründen wie schwerer Erkrankung, Unfall oder Todesfall in der engsten Familie, nicht bei Unlust oder schlechter Wetterprognose.
Worauf du bei Bedingungen achten musst
Besonders wichtig ist der versicherte Personenkreis: Manche Tarife schützen nur die reisende Person, andere decken auch Familienangehörige ab, deren Erkrankung den Reiseantritt verhindert. Prüfe außerdem, ob Vorerkrankungen als anerkannter Stornierungsgrund gelten, denn viele günstige Policen schließen sie aus.
Typische Kosten und Spartipps
Die Police kostet in der Regel 5 bis 8 Prozent des Reisepreises. Manche Kreditkartenangebote und Pauschalreiseanbieter enthalten bereits einen Basisschutz. Schau deshalb vor dem Kauf nach, ob du bereits eine vergleichbare Absicherung besitzt, um keine doppelte Police zu bezahlen.
3. Mietwagenversicherung und Mallorca-Police
Wer im Urlaub ein Mietauto fährt, bewegt sich oft in unbekanntem Terrain – im wörtlichen wie im versicherungstechnischen Sinne. Ohne ausreichende Absicherung kannst du im Schadensfall schnell auf hohen Kosten sitzen bleiben.
Was sie abdeckt
Die Mietwagenversicherung, bekannt als Kollisionsschadenbefreiung (CDW), reduziert oder eliminiert deine Selbstbeteiligung bei Unfällen oder Diebstahl des Mietfahrzeugs. Die sogenannte Mallorca-Police ergänzt deine Kfz-Haftpflicht: Sie greift, wenn du im Ausland ein Mietauto fährst und der dortige Mindestdeckungsschutz nicht ausreicht, um Schadenersatzansprüche Dritter vollständig zu decken.
Wann sie sinnvoll ist
Diese Absicherung ist sinnvoll, wenn du ein Mietfahrzeug im Ausland nutzt und nicht auf den teuren Vollkaskovertrag der Autovermietung angewiesen sein willst. Wer sich fragt, welche Reiseversicherung sinnvoll ist, sollte bei Mietwagenreisen diese Police klar auf dem Schirm haben. Besonders relevant wird die Mallorca-Police in Ländern mit niedrigen Pflichtdeckungssummen, zum Beispiel in einigen ost- oder außereuropäischen Zielen.
Viele Mietwagenanbieter verkaufen eigene Versicherungspakete direkt am Schalter, die jedoch häufig teurer und schlechter ausgestattet sind als unabhängige Policen.
Worauf du bei Bedingungen achten musst
Prüfe, ob die Police auch Zusatzfahrer abdeckt und ob bestimmte Fahrzeugklassen wie Vans oder Geländewagen ausgeschlossen sind. Wichtig ist außerdem, ob die Versicherung bei grob fahrlässigem Verhalten die Leistung kürzt oder vollständig verweigert.
Typische Kosten und Spartipps
Eigenständige Mietwagenversicherungen kosten je nach Anbieter zwischen 50 und 100 Euro pro Jahr als Jahrespolice. Einige Kreditkarten mit integriertem Reiseschutz enthalten bereits eine Mietwagen-Vollkaskoversicherung ohne Selbstbeteiligung – prüfe das unbedingt vor der Reise, um doppelte Kosten zu vermeiden.
4. Kfz-Schutzbrief für Reisen mit dem eigenen Auto
Wer mit dem eigenen Auto in den Urlaub fährt, denkt selten daran, dass eine Panne oder ein Unfall im Ausland schnell teurer werden kann als im Inland. Der Kfz-Schutzbrief schließt genau diese Lücke und gehört bei Selbstfahrern zu den Absicherungen, die sich im Ernstfall wirklich bezahlt machen.
Was sie abdeckt
Der Schutzbrief übernimmt Pannenhilfe vor Ort, Abschleppkosten sowie die Rückführung des Fahrzeugs nach Deutschland, wenn eine Reparatur im Ausland nicht möglich ist. Viele Tarife zahlen zusätzlich Übernachtungskosten und die Weiterreise mit öffentlichen Verkehrsmitteln oder einem Mietwagen, wenn das Auto liegen bleibt.
Wann sie sinnvoll ist
Diese Absicherung ist besonders relevant bei langen Strecken in Länder mit eingeschränkter Pannenversorgung, zum Beispiel auf dem Weg durch Osteuropa oder in dünn besiedelte Regionen. Wer sich fragt, welche Reiseversicherung sinnvoll ist, sollte beim Urlaub mit eigenem Fahrzeug den Schutzbrief klar einkalkulieren.
Ohne Schutzbrief trägst du alle Kosten für Abschleppen, Rücktransport und Ersatzbeförderung vollständig selbst, was schnell mehrere hundert Euro bedeuten kann.
Worauf du bei Bedingungen achten musst
Prüfe genau, welche Länder und Fahrzeugtypen abgedeckt sind. Manche Policen schließen Wohnmobile, Anhänger oder Fahrzeuge über einem bestimmten Alter aus. Außerdem ist wichtig, ob die Versicherung auch Insassen und Haustiere bei einem Unfall unterstützt oder nur das Fahrzeug selbst absichert.
Typische Kosten und Spartipps
Ein Kfz-Schutzbrief kostet je nach Anbieter und Umfang zwischen 20 und 50 Euro pro Jahr. Viele Kfz-Versicherungen bieten ihn als günstigen Zusatzbaustein an. Prüfe vor dem Kauf, ob dein bestehendes Kfz-Versicherungspaket diesen Schutz bereits enthält, um keine doppelte Gebühr zu zahlen.
5. Privathaftpflicht im Urlaub
Viele Reisende wissen gar nicht, dass ihre bestehende Privathaftpflichtversicherung sie in vielen Fällen auch im Urlaub schützt. Bevor du also eine separate Police kaufst, lohnt sich ein Blick in deine vorhandenen Unterlagen.
Was sie abdeckt
Die Privathaftpflicht übernimmt Schadensersatzansprüche, die andere Personen gegen dich stellen, weil du ihnen gegenüber fahrlässig gehandelt hast. Typische Beispiele sind: du stößt in einem Museum eine Vase um, oder du verursachst beim Skifahren eine Kollision mit einem anderen Pistennutzer. Die Versicherung zahlt sowohl Personen- als auch Sachschäden, die du als Privatperson verursachst.
Wann sie sinnvoll ist
Wer fragt, welche Reiseversicherung sinnvoll ist, erhält bei der Privathaftpflicht eine klare Antwort: Sie ist grundsätzlich für jeden unverzichtbar, und zwar das ganze Jahr über, nicht nur im Urlaub. Da die meisten deutschen Privathaftpflichtpolicen Schäden im Ausland einschließen, brauchst du in der Regel keine zusätzliche Reisehaftpflicht abzuschließen.
Prüfe deinen bestehenden Vertrag genau, denn viele Policen schließen Schäden in bestimmten Ländern außerhalb der EU oder durch bestimmte Aktivitäten wie Wintersport aus.
Worauf du bei Bedingungen achten musst
Wichtig ist, dass deine Police weltweiten Schutz bietet und Aktivitäten wie Rad- oder Skifahren nicht explizit ausschließt. Manche Tarife setzen außerdem eine Mindestdeckungssumme von fünf Millionen Euro voraus, die du für ausreichenden Schutz im Ausland unbedingt einhalten solltest.
Typische Kosten und Spartipps
Eine solide Privathaftpflichtversicherung kostet zwischen 40 und 80 Euro pro Jahr. Da sie dich dauerhaft und nicht nur auf Reisen schützt, ist das Preis-Leistungs-Verhältnis ausgezeichnet. Achte beim Abschluss auf Familien- oder Partnertarife, die oft nur geringfügig teurer sind als Einzelpolicen.
6. Reisegepäckversicherung
Die Reisegepäckversicherung ist eine der Policen, bei der sich viele Reisende fragen, welche Reiseversicherung sinnvoll ist und ob diese hier wirklich notwendig bleibt. Die ehrliche Antwort lautet: In den meisten Fällen kannst du dir diese Versicherung sparen, da du häufig bereits anderweitig abgesichert bist.
Was sie abdeckt
Die Reisegepäckversicherung ersetzt den Zeitwert deines Gepäcks, wenn es gestohlen, verloren oder beschädigt wird. Sie deckt sowohl den Verlust durch Einbruch in das Hotelzimmer als auch den Diebstahl aus dem Fahrzeug ab, sofern dieser im Verborgenen stattfand.
Wichtig: Die Versicherung zahlt den Zeitwert, nicht den Neuwert deiner Gegenstände. Bei älteren Koffern und Geräten fällt die Erstattung oft deutlich geringer aus als erwartet.
Wann sie sinnvoll ist
Diese Police lohnt sich nur, wenn du sehr hochwertiges Gepäck oder teure Ausrüstung wie Kameras oder Sportgeräte mitführst und diese nicht bereits über deine Hausratversicherung abgedeckt sind. Wer einfaches Reisegepäck transportiert, bekommt im Schadensfall aufgrund der Zeitwertberechnung oft nur einen Bruchteil erstattet.
Worauf du bei Bedingungen achten musst
Prüfe genau, ob deine Hausratversicherung Gepäckdiebstahl im Ausland bereits einschließt, denn viele Tarife leisten das bereits standardmäßig. Achte außerdem auf Ausschlusslisten: Wertgegenstände wie Schmuck, Bargeld oder elektronische Geräte sind häufig nur bis zu einem sehr niedrigen Betrag oder gar nicht versichert.
Typische Kosten und Spartipps
Eine eigenständige Reisegepäckversicherung kostet zwischen 15 und 40 Euro pro Jahr. Bevor du sie abschließt, prüfe deine bestehende Hausratversicherung sowie den Schutz deiner Kreditkarte, um eine doppelte Absicherung zu vermeiden.
7. Reiseunfallversicherung
Die Reiseunfallversicherung gehört zu den Policen, bei denen du sehr genau hinschauen solltest, bevor du sie abschließt. Wer fragt, welche Reiseversicherung sinnvoll ist, bekommt hier eine klare Antwort: Für die meisten Reisenden ist sie verzichtbar, weil bessere und umfassendere Alternativen in der Regel bereits vorhanden sind.
Was sie abdeckt
Bei einem Unfall während der Reise zahlt diese Police eine Invaliditätszahlung, wenn du dauerhaft körperlich beeinträchtigt bleibst. Viele Tarife leisten außerdem eine Todesfallsumme an deine Hinterbliebenen, wenn du durch einen Unfall auf Reisen stirbst.
Die Police deckt ausschließlich Unfälle ab, keine Krankheiten oder anderen gesundheitlichen Ereignisse während der Reise.
Wann sie sinnvoll ist
Diese Versicherung lohnt sich nur dann, wenn du über keine bestehende private Unfallversicherung verfügst. Wer bereits eine solche Police abgeschlossen hat, ist in der Regel auch im Ausland ausreichend abgesichert. Für die meisten Reisenden entsteht durch diese Zusatzpolice daher eine unnötige Doppelabsicherung.
Worauf du bei Bedingungen achten musst
Prüfe genau, welche Aktivitäten und Sportarten die Police einschließt. Klettern, Tauchen oder Motorradfahren sind häufig explizit ausgeschlossen. Beachte außerdem die Progressionsklausel: Sie bestimmt, wie stark die Auszahlung bei höherem Invaliditätsgrad steigt, was bei der Bewertung des Tarifs einen erheblichen Unterschied macht.
Typische Kosten und Spartipps
Eine Reiseunfallversicherung kostet je nach Deckungssumme zwischen 10 und 30 Euro pro Jahr. Bevor du sie kaufst, prüfe, ob deine bestehende private Unfallversicherung bereits weltweiten Schutz bietet, denn in den meisten Fällen tut sie das ohnehin.
Das Wichtigste zum Mitnehmen
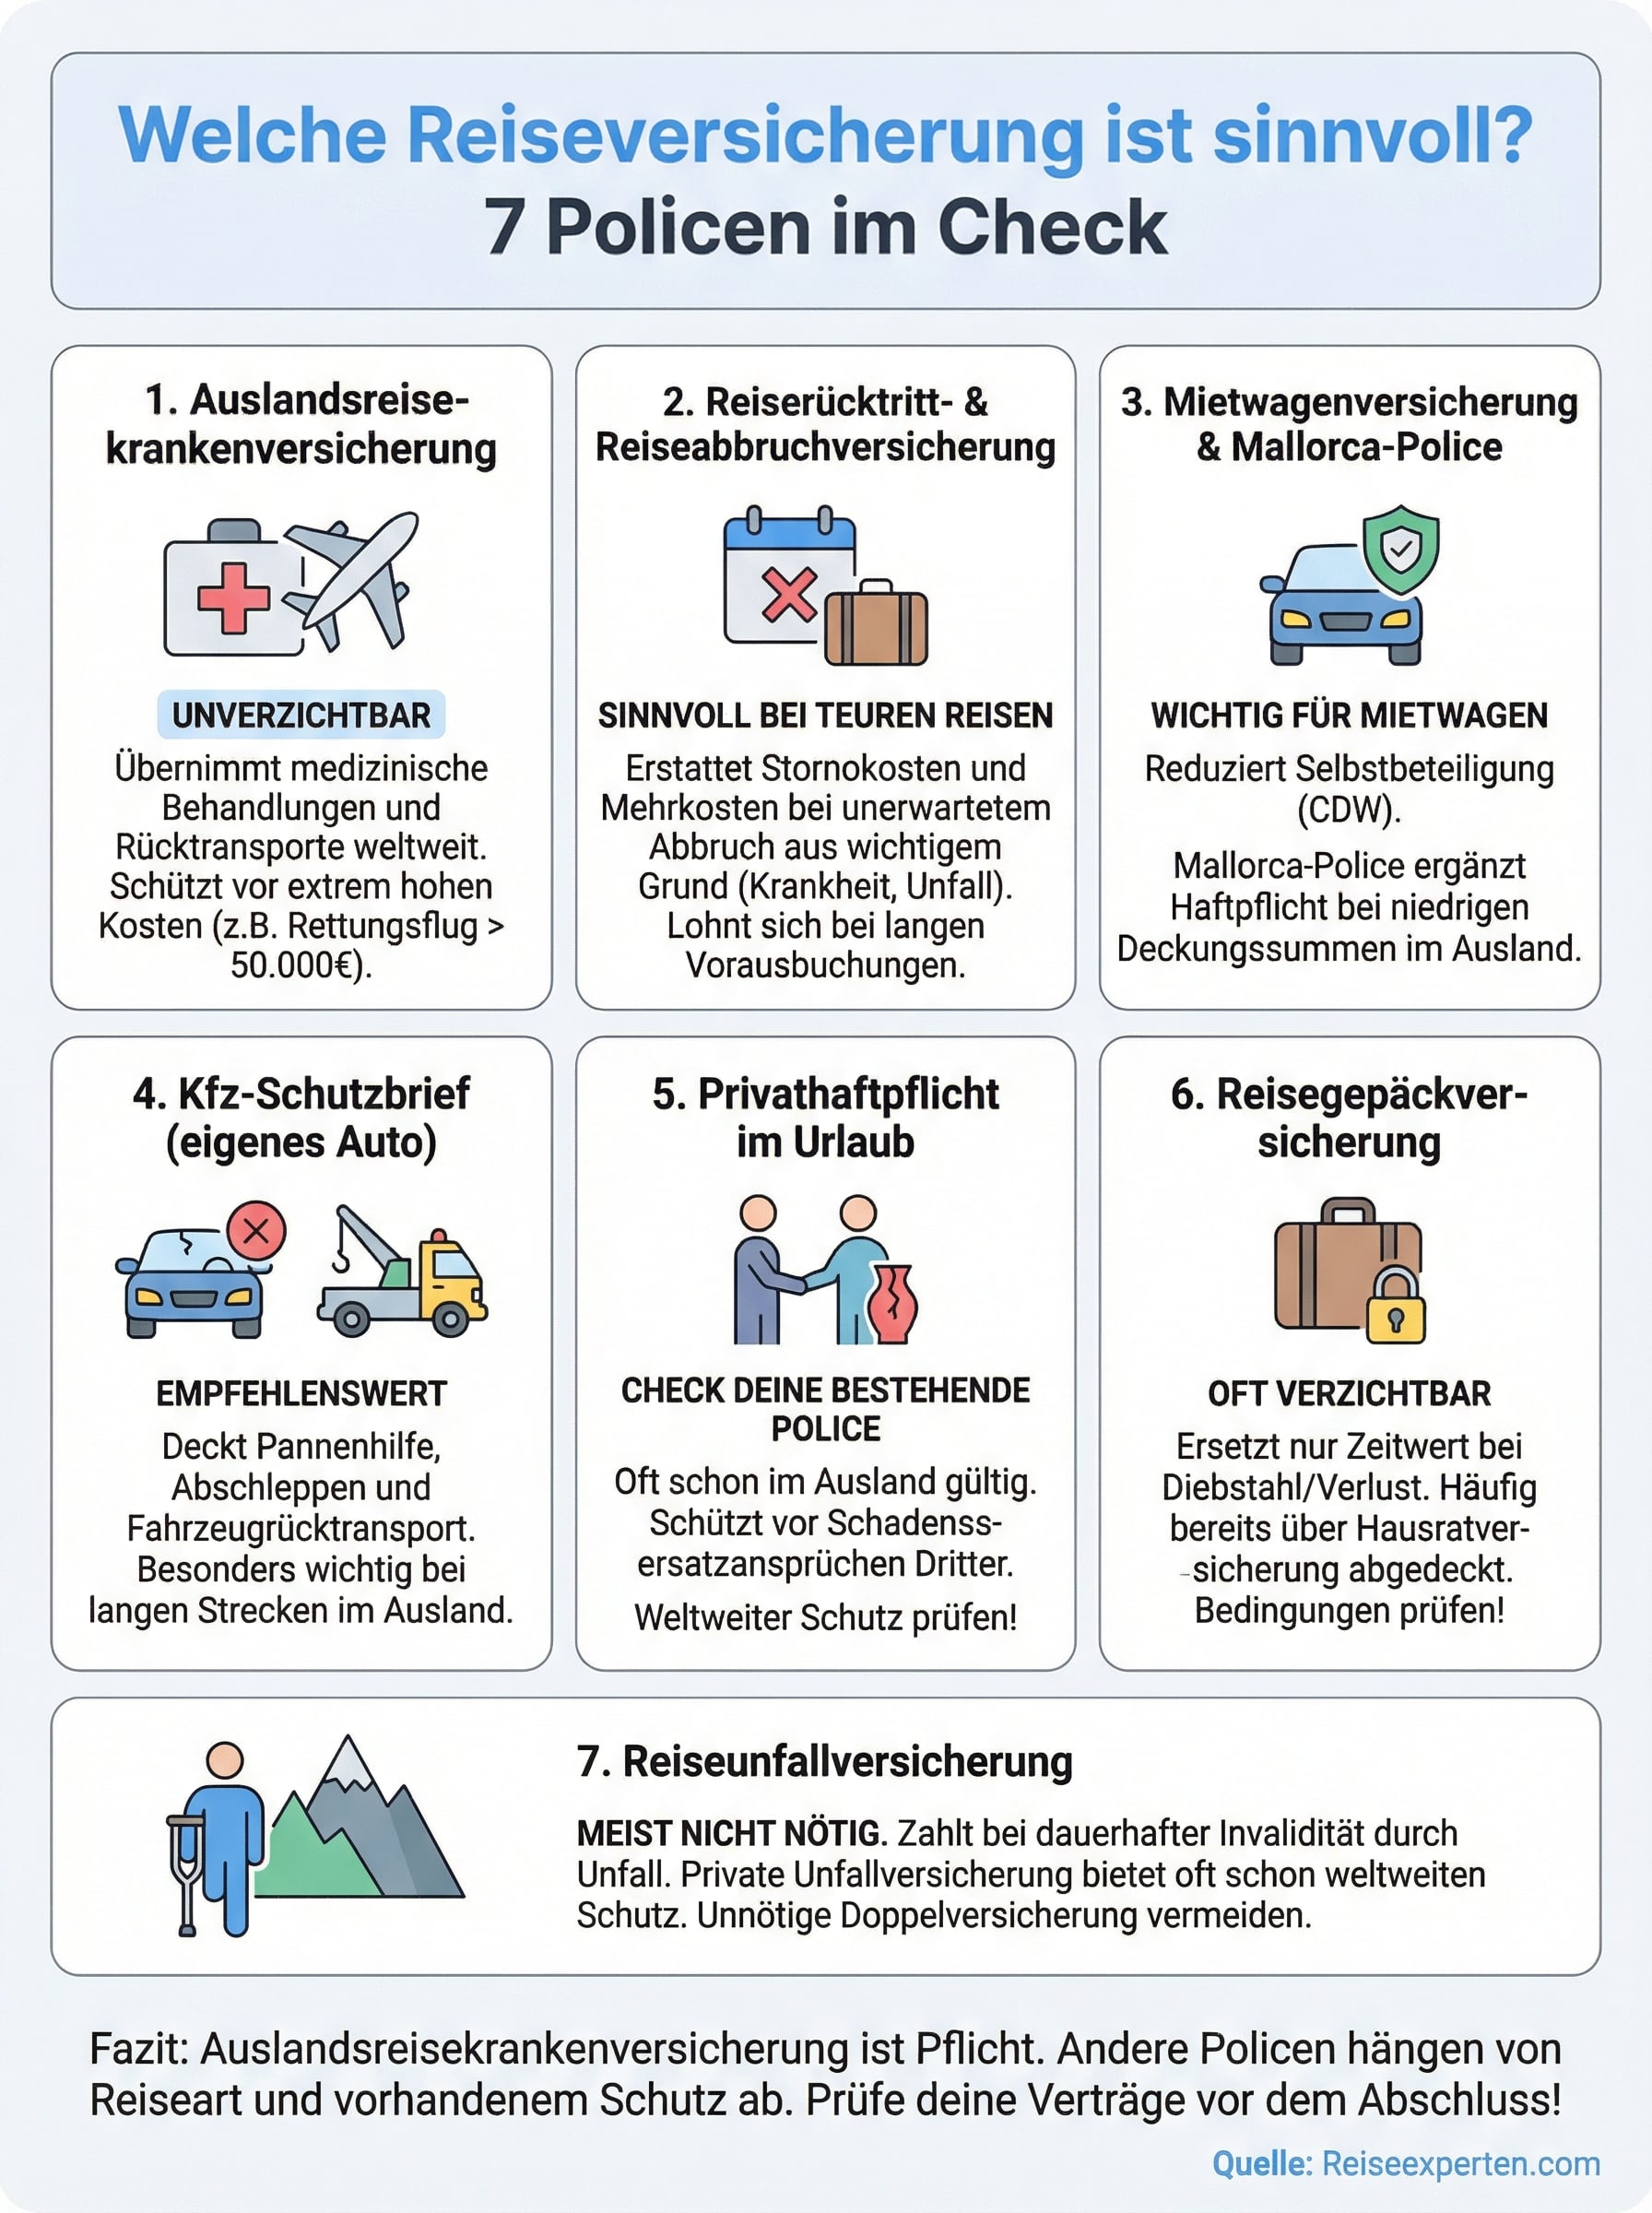
Wer sich fragt, welche Reiseversicherung ist sinnvoll, bekommt keine pauschale Antwort, denn das hängt immer von der Reiseart, dem Ziel und deiner persönlichen Situation ab. Eine Sache ist jedoch klar: Die Auslandsreisekrankenversicherung ist für nahezu jeden Pflicht, da ein Rücktransport aus Übersee schnell existenzbedrohende Kosten verursachen kann.
Für teure oder weit im Voraus gebuchte Reisen lohnt sich zusätzlich eine Reiserücktrittsversicherung. Wer mit dem eigenen Auto fährt oder ein Mietfahrzeug nutzt, sollte den entsprechenden Schutzbrief beziehungsweise die Mietwagenversicherung fest einplanen. Reisegepäck- und Reiseunfallversicherungen hingegen sind in den meisten Fällen verzichtbar, weil bestehende Hausrat- oder Unfallpolicen den Schutz bereits liefern.
Bevor du die nächste Reise buchst, lohnt sich außerdem ein Blick auf das Gesamtpaket: Gutes Preis-Leistungs-Verhältnis beginnt mit der richtigen Reisewahl. Starte jetzt deinen Pauschalreise-Vergleich auf Reiseexperten.com und finde das passende Angebot für deinen nächsten Urlaub.
2026-04-01


